 +7 (495) 797-43-54

 Частным лицам
Внимание! Уважаемые клиенты и посетители сайта, в последнее время участились случаи мошенничества с использованием бренда компании «БФР» под предлогом предоплаты за различные услуги. Подробнее
Бизнесу
Частным лицам
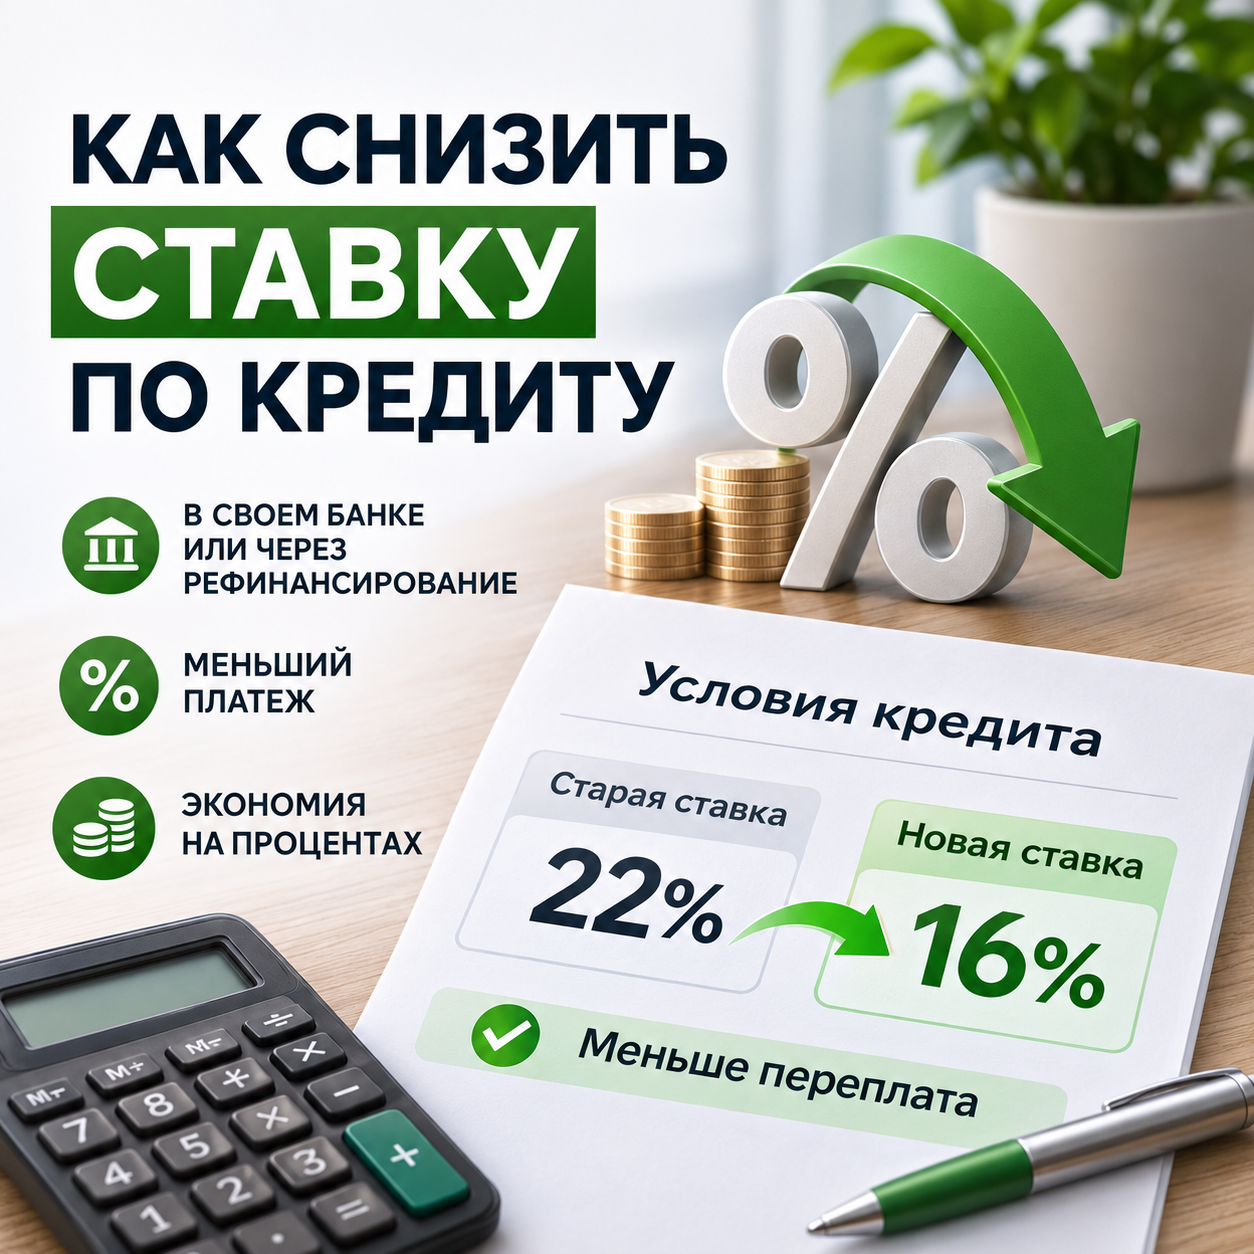
Снизить ставку по действующему кредиту можно двумя способами: договориться с текущим банком о новых условиях или оформить рефинансирование в другом банке. Автоматически процент по уже заключенному договору обычно не меняется.
Да. Можно обратиться в свой банк и подать заявление на снижение ставки по кредиту. Банк сам решает, готов ли изменить условия уже действующего договора.
Если ставку не пересматривают, можно погасить текущий кредит новым под более низкий процент через рефинансирование.
Основные варианты:
Перед рефинансированием нужно смотреть не только на новую ставку. Сравните ПСК, остаток долга, срок, страховку и итоговую сумму выплат.
Так можно понять, действительно ли новый кредит будет дешевле.
На 3 ноября 2026 года ключевая ставка Банка России составляет 14%.
Когда ЦБ снижает ключевую ставку, банки постепенно могут уменьшать проценты по новым кредитам и программам рефинансирования. Но ставка по уже оформленному кредиту с фиксированными условиями сама не пересчитывается.
Поэтому снижение ставок на рынке дает возможность проверить, появились ли более выгодные предложения для рефинансирования.
Допустим, осталось выплатить 1 000 000 ₽ за 3 года.
При ставке 22% платеж составляет около 38 200 ₽ в месяц. При 16% — около 35 200 ₽.
Разница составляет примерно 3 000 ₽ в месяц и около 109 000 ₽ за три года без учета страховки и дополнительных расходов.
Рефинансирование особенно интересно, когда до конца кредита остается еще значительный срок и большая часть долга не погашена. Если кредит почти закрыт, снижение ставки может дать небольшую экономию.
Перед оформлением сравните:
В БФР можно подобрать рефинансирование кредитов других банков и сравнить новые условия с действующим кредитом.
поможем разобраться во всех финансовых ситуациях
Лента
Популярное


Комментарии: